
こんにちは、配信者に強い税理士の植村拓真です。
税理士法人植村会計事務所では、収入が増加している配信者の方から、以下のようなご相談をよくいただきます。
配信者は税務調査の対象になりやすいって聞いたんですが、本当ですか?

本記事を読んでいる配信者の方の中にも、同様の疑問を抱いている方がいらっしゃるのではないでしょうか。
そこで今回は、配信者の方が税務調査の対象になりやすい理由から確定申告はいくらから必要かまで解説します。
【全国対応・無料】ご相談・法人化シミュレーション・見積もりはこちら

配信者が税務調査の対象になりやすい理由

配信者の方が税務調査の対象になりやすい理由は、1件当たりの申告漏れ所得金額が高額な業種に該当するためです。
国税庁が発表した令和6事務年度の税務調査に関する報告によると、コンテンツ配信業は1件当たりの申告漏れ所得金額が高額な上位10業種のうち、7位に入っています。

引用:国税庁(令和6事務年度 所得税及び消費税調査等の状況 p.11)
また、配信者の方はインターネット取引を行う個人にも該当するため、下表のとおり、積極的に税務調査が実施されています。
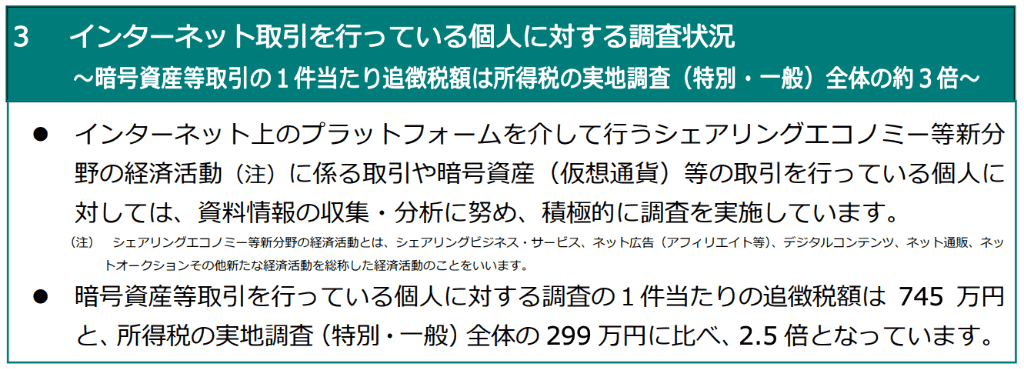
引用:国税庁(令和6事務年度 所得税及び消費税調査等の状況 p.7)
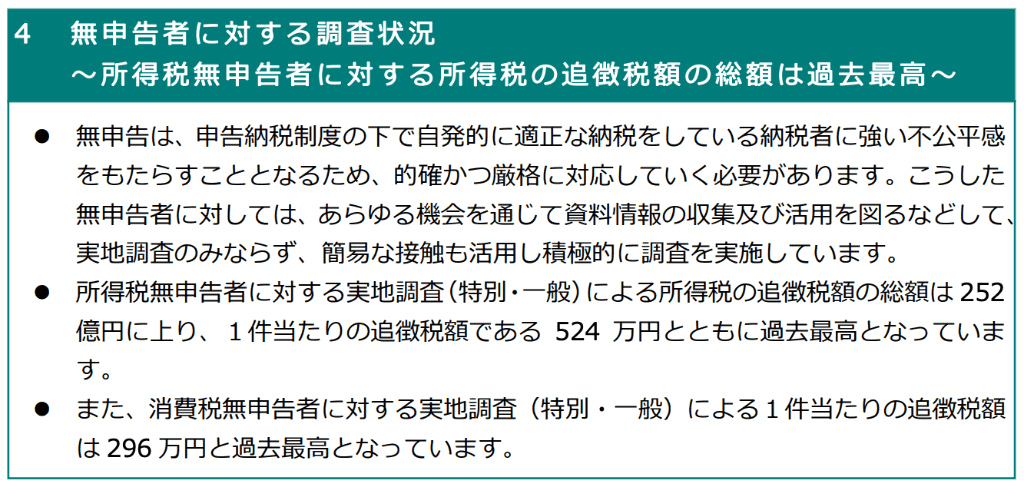
引用:国税庁(令和6事務年度 所得税及び消費税調査等の状況 p.8)
以上のように、配信者の方は税務調査の対象になりやすいため、無申告の期間が長い場合や申告内容に不安がある場合は、配信者に強い税理士への相談も検討してみましょう。
以下の動画では、配信者の方が税務調査の対象になりやすい理由について、さらに詳しく解説しています。
関連記事:ライバーの収入を確定申告しないと税務調査の対象になりやすい理由
関連記事:YouTuberに税務調査が入る仕組みと対策を徹底解説
【全国対応・無料】ご相談・法人化シミュレーション・見積もりはこちら
配信者の税務調査に関する基礎知識

本項目では、配信者の税務調査に関する基礎知識について、以下の点に分けて解説します。
- 配信者に税務調査の事前通知が来たらどうするべき?
- 配信者が税務調査に自力で対応する場合のリスク
- 税務署は配信者の利益を守る立場ではない
- 配信者の税務調査で注意したい重加算税とは?
- 重加算税を課された場合は再び税務調査の対象となるおそれがある
- 配信者の税務調査で指摘されやすい内容
それでは、ひとつずつ見ていきましょう。
配信者に税務調査の事前通知が来たらどうするべき?
税務調査の事前通知を受けた配信者の方は、調査の目的や対象となる課税期間などをメモしたうえで、顧問税理士に連絡して立ち会いを依頼します。
依頼先がない配信者の方は、税務調査の事前通知を受けたタイミングで、いつでも税務に関する相談ができるように、税理士との顧問契約も検討してみましょう。
以下のとおり、税務調査の事前通知を受けた際に、調査の開始日時を調整できるため、帳簿や証憑書類を整理する時間を確保できます。
税務調査の事前通知に際しては、あらかじめ納税者の方や税務代理人の方のご都合をお尋ねすることとしていますので、その時点でご都合が悪い日時が分かっている場合には、お申し出ください。お申し出のあったご都合や申告業務、決算業務等の納税者の方や税務代理人の方の事務の繁閑にも配慮して、調査開始日時を調整することとしています。
引用:国税庁(税務調査手続に関するFAQ〔一般納税者向け〕)
| 期限後申告のタイミング | 納付すべき税金に対する無申告加算税の税率 | |
| 税務調査を受けたあと | 50万円以下の部分 | 15% |
| 50万超〜300万円以下の部分 | 20% | |
| 300万円を超える部分 | 30% | |
| 税務調査を受ける前 | 50万円以下の部分 | 10% |
| 50万超〜300万円以下の部分 | 15% | |
| 300万円を超える部分 | 25% | |
参考:国税庁(No.2024 確定申告を忘れたとき)
参考:国税庁(国税通則法 〔基礎編〕令和8年度版)
参考:財務省(国税通則法等の改正)
参考:財務省(加算税制度の概要①〔基本情報〕)
関連記事:顧問税理士とは?顧問契約の必要性・メリットや注意点を解説
関連記事:個人事業主に顧問税理士はいつから必要?費用相場やタイミングも解説
関連記事:税理士選びで失敗しない方法|依頼タイミングと穏便に変更するコツも解説
配信者が税務調査に自力で対応する場合のリスク
配信者の方が税務調査に自力で対応する場合、税務調査官の指摘に対して反論できず、本来より多くの税金を納めるケースもあるため注意が必要です。
また、税務調査の準備や事後対応に時間を取られて、配信活動に影響が出るおそれもあります。
自力で税務調査に対応できるか不安な場合や配信活動で忙しい場合は、配信者に強い税理士への依頼も検討してみましょう。
関連記事:VTuberに強い税理士が失敗しない選び方から費用相場まで徹底解説
関連記事:TikTok(TikToker)に強い税理士の費用相場から選び方5選まで解説
税務署は配信者の利益を守る立場ではない
税務署は法律に基づいて税金の賦課や徴収を行う行政機関であり、配信者の方の利益を守る立場ではありません。
上記のようなケースでは、配信者の収入を得るために直接必要な費用だと合理的に説明できなければ、経費計上が否認されるおそれがあります。
税務署からの指摘に対して合理的な反論ができるか不安な場合は、配信者に強い税理士への依頼も検討してみましょう。
参考:国税庁(国税庁の概要)
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(所得税法第37条に規定する直接性に関する一考察)
関連記事:SNSインフルエンサーが経費計上できるもの・できないものを解説
関連記事:ネットビジネスの経費計上について顧問実績が豊富な税理士が徹底解説
配信者の税務調査で注意したい重加算税とは?
重加算税とは、事実の隠蔽や仮装があったと判断された場合に、過少申告加算税や無申告加算税の代わりに課される重いペナルティを指します。
重加算税の税率は以下のとおりです。
- 過少申告のケース:35%
- 無申告のケース:40%
また、架空の経費計上は仮装行為とみなされるため、重加算税を課されるリスクがあります。
税理士目線で警告します。
こういうフリマ等での領収書売買、「どうせバレないでしょ」と軽い気持ちで手を出している人がいるなら、今すぐやめてください。これ、確実と言っていいほどバレます。
税務調査官はプロです。… https://t.co/URBTu5GFo2— 植村拓真|ネットビジネス・IT業の税理士 (@Takuma_Uemura_) April 28, 2026
参考:国税庁(無申告事案における重加算税の賦課要件)
参考:国税庁(無記帳者の重加算税について)
参考:国税庁(国税通則法 〔基礎編〕令和8年度版)
参考:財務省(国税通則法等の改正)
参考:財務省(加算税制度の概要①〔基本情報〕)
関連記事:無申告がバレる理由|確定申告していない人のペナルティと末路
関連記事:Twitchアフィリエイトで確定申告が必要なケースから会社にばれないやり方まで解説
関連記事:アドセンス収益は確定申告しないと税務署にばれる!YouTube収益の申告についても解説
重加算税を課された場合は再び税務調査の対象となるおそれがある
重加算税を課された配信者の方は、税務署からのマークが厳しくなるため、通常より短い間隔で再び税務調査が行われるケースも少なくありません。
なお、過去5年以内に重加算税を課された配信者の方が、再び事実の隠蔽や仮装を行った場合は、重加算税の税率を10%加重する措置も設けられています。

参考:国税庁(国税通則法 〔基礎編〕令和8年度版)
参考:財務省(国税通則法等の改正)
配信者の税務調査で指摘されやすい内容
配信者の税務調査では、収入の申告漏れや経費の過大計上を指摘されやすいです。
特に、年末までに入金されていない場合でも、収入すべき権利が確定した時点で計上する必要があるため、申告漏れに注意しましょう。
その年において収入すべき金額は、年末までに現実に金銭等を受領していなくとも、「収入すべき権利の確定した金額」になります。したがって、実際に金銭等を受領したか否か、また、代金を請求したか否かは関係がありません。
引用:国税庁(No.2200 収入金額とその計算)
また、経費の過大計上につながるケースとして、以下のような例が挙げられます。
- 減価償却が必要な配信用機材を、購入した年に全額経費にしている
- 生活費とみなされる衣服代や化粧品代、飲食代を経費に含めている
- 自宅兼事務所の家賃や通信費を、実際の使用割合より高い比率で家事按分している
弊所は、配信者に強い税理士法人ですので、税務調査への備えを万全にしたい方や確定申告を適正に行いたい方は、お気軽にご相談くださいませ!
参考:国税庁(こんな収入の申告漏れにご注意)
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(所得税法第37条に規定する直接性に関する一考察)
参考:国税庁(No.2100 減価償却のあらまし)
関連記事:SNSインフルエンサーが商品提供のみでも確定申告が必要な理由
関連記事:ライバーの美容代は経費にできる?美容院代やネイル代についても解説
関連記事:YouTuberの経費とは何か?計上できる費用から仕訳で使う勘定科目まで解説
【全国対応・無料】ご相談・法人化シミュレーション・見積もりはこちら
配信者の税務調査で税理士に任せられる業務や依頼するメリット

本項目では、配信者の税務調査で税理士に任せられる業務や依頼するメリットについて、以下の点に分けて解説します。
- 配信者の税務調査で税理士に任せられる業務
- 税理士に依頼すると追徴課税額が少なくなるケースもある
- 無申告の配信者が税務調査の事前通知前に税理士へ相談すべき理由
- 税務調査の事前通知が来る前に税理士へ依頼するメリット
それでは、順番に見ていきましょう。
配信者の税務調査で税理士に任せられる業務
配信者の方が税務調査の際に税理士へ任せられる業務として、事前準備や当日の立ち会い、終了後の対応などが挙げられます。
事前準備では帳簿や証憑書類の整理を、当日は税務調査官からの質問への回答を、終了後は修正申告書の作成を税理士へ依頼できます!
税務調査官への陳述や修正申告書の作成を代行できるのは、税理士法第2条で定められた税理士業務に該当するためです。
自力で税務調査に対応できるか不安な場合や、事前準備から丸投げしたい場合は、配信者に強い税理士への依頼も検討してみましょう。
参考:国税庁(第2条《税理士業務》関係)
参考:国税庁(2 税理士の業務)
関連記事:ライバーが税理士へ丸投げする際の費用相場|必要性や選び方も解説
関連記事:顧問税理士はどこまでやってくれる?費用相場や丸投げの範囲・メリットまで解説
税理士に依頼すると追徴課税額が少なくなるケースもある
税務調査への対応を税理士に依頼すると、追徴課税額が少なくなるケースもあります。
税理士は税務代理として税務調査官に主張や陳述を行い、不当な指摘に対して税法に基づいて反論できるためです。
経費として認められなかった場合でも、事実の隠蔽や仮装に当たらないと合理的に説明できれば、重加算税の対象にはなりません。
以上のように、税法に基づいた適切な主張や反論によって、追徴課税額を抑えられるケースがある点も、税務調査への対応を税理士に依頼するメリットのひとつです。
参考:国税庁(第2条《税理士業務》関係)
参考:国税庁(2 税理士の業務)
参考:国税庁(国税通則法 〔基礎編〕令和8年度版)
参考:財務省(国税通則法等の改正)
参考:財務省(加算税制度の概要①〔基本情報〕)
関連記事:YouTuberの税理士費用の相場や安く抑える方法を経費とあわせて解説
無申告の配信者が税務調査の事前通知前に税理士へ相談すべき理由
無申告の配信者の方が、税務調査の事前通知前に税理士へ相談すべき理由として、加算税の負担を軽減できる点が挙げられます。
税務調査の事前通知前に期限後申告を行うと、無申告加算税の税率は5%に軽減されます。
| 期限後申告のタイミング | 納付すべき税金に対する無申告加算税の税率 | |
| 税務調査を受けたあと | 50万円以下の部分 | 15% |
| 50万超〜300万円以下の部分 | 20% | |
| 300万円を超える部分 | 30% | |
| 税務調査を受ける前 | 50万円以下の部分 | 10% |
| 50万超〜300万円以下の部分 | 15% | |
| 300万円を超える部分 | 25% | |
以上のように、税務調査の事前通知前に税理士へ依頼すれば、無申告加算税の負担軽減が期待できます。
参考:国税庁(No.2024 確定申告を忘れたとき)
参考:国税庁(国税通則法 〔基礎編〕令和8年度版)
参考:財務省(国税通則法等の改正)
参考:財務省(加算税制度の概要①〔基本情報〕)
関連記事:YouTube収益は確定申告しなくてもバレない?副業バレを防ぐやり方も解説
関連記事:TikTok収益の確定申告はいくらから必要?やり方から無申告がバレる理由まで解説
関連記事:税理士に依頼するタイミングはいつ?メリットや必要なケースもあわせて解説
税務調査の事前通知が来る前に税理士へ依頼するメリット
税務調査の事前通知が来る前に税理士へ依頼するメリットは、申告内容の見直しや帳簿の整備を落ち着いて進められる点です。
申告内容に誤りが見つかった場合は、税務調査の事前通知前に修正申告を行えば、過少申告加算税はかかりません。
関連記事:クリエイター向けの税理士の選び方|税務やインボイス制度の丸投げに対応
【全国対応・無料】ご相談・法人化シミュレーション・見積もりはこちら
配信者の税務調査に関するよくある質問
最後に、配信者の税務調査に関するよくある質問をご紹介します。内容は随時追記します。
ライバーの収入を確定申告しないでいても、税務署にバレるんですか?
ライブ配信プラットフォームの運営会社や、所属しているライバー事務所は、一定の条件を満たす場合に、支払調書を税務署に提出する義務があります。
税務署は提出された支払調書を通じて、ライバーの方の収入状況を把握しています。
動画投稿者や配信者の方で「無申告はばれない、周りも申告していない」と考える方が多いのですが、無申告はあっさりばれます。稼ぎが数万〜数十万円で大きく稼いでいない方でもです。無申告はすぐに指摘されず、数年後に突然調査の連絡が入るケースもあります。後悔する前に正しく申告しましょう。 https://t.co/4xMK6s09h4
— 植村拓真|ネットビジネス・IT業の税理士 (@Takuma_Uemura_) July 20, 2025
無申告の期間が長い場合や、期限後申告のやり方がよくわからない場合は、ライバー(配信者)に強い税理士への相談も検討してみましょう。
参考:国税庁(No.7400 法定調書の提出義務者)
参考:国税庁(No.7431 「報酬、料金、契約金及び賞金の支払調書」の提出範囲と提出枚数等)
参考:国税庁(F1-3 報酬、料金、契約金及び賞金の支払調書)
参考:国税庁(No.2024 確定申告を忘れたとき)
関連記事:ライバーの収入を確定申告しないのがバレる理由からやり方まで解説
関連記事:投げ銭にかかる税金を確定申告しないでいるライバーが税務署にバレる理由
関連記事:税務署がsnsチェックを強化している背景|インフルエンサーへ税務調査が行われた事例も解説
配信者の収入はいくらから確定申告が必要なんですか?
副業配信者の方は所得金額が20万円を超えると、専業配信者の方は所得金額が104万円を超えると、確定申告が必要です。所得金額は以下のようにして計算します。
配信者の収入 ー 経費 = 所得金額
原則、副業配信者の方は所得金額が20万円以下、専業配信者の方は所得金額が104万円以下であれば、確定申告の必要はありません。
参考:国税庁(所得税のしくみ)
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(確定申告が必要な方)
参考:国税庁(No.1900 給与所得者で確定申告が必要な人)
参考:国税庁(令和8年4月源泉所得税の改正のあらまし)
参考:岡山市(収入金額と所得金額とは、意味が違うのですか?)
参考:横浜市(市民税・県民税の申告について|よくある質問)
参考:墨田区(住民税の申告について)
関連記事:VTuberの確定申告はいくらから必要?無申告がバレる理由も解説
関連記事:YouTuberの確定申告はいくらから必要かの判断基準から副業がバレないやり方まで解説
関連記事:ネットビジネスの収入で確定申告が必要なケースから無申告がばれる理由まで解説
配信者なんですが、ゲーム課金って経費で落とせますか?
配信者の収入を得るために直接必要だと客観的に判断できる場合は、ゲーム課金も経費になります。
たとえば、ガチャ配信で収入を得るために必要なゲーム課金は、経費計上できます。
なお、プライベートでもゲーム課金を行っている場合は、配信者の収入を得るために直接必要だと客観的に判断できる部分しか経費にできません。
(1)家事上の費用は必要経費となりませんが、個人の業務においては一つの支出が家事上と業務上の両方にかかわりがある費用(家事関連費といいます。)となるものがあります。(中略)
この家事関連費のうち必要経費になるのは、取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合のその区分できる金額に限られます。
引用:国税庁(No.2210 必要経費の知識)
参考:国税庁(所得税法第37条に規定する直接性に関する一考察)
関連記事:YouTuberが経費で落とすのはどこまでOK?収益化前の費用についても解説
関連記事:YouTubeのサブスク料金は経費にできる?収益化前の取り扱いや勘定科目も解説
【全国対応・無料】ご相談・法人化シミュレーション・見積もりはこちら
学生ライバーも確定申告って必要なんですか?
アルバイトをしている学生ライバーの方は、ライブ配信で得た所得金額が20万円を超えると、確定申告が必要です。
一方、アルバイトをしていない学生ライバーの方は、ライブ配信で得た所得金額が104万円を超えると、確定申告が必要です。
ライバーの収入 ー 経費 = 所得金額
参考:国税庁(所得税のしくみ)
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(確定申告が必要な方)
参考:国税庁(No.1900 給与所得者で確定申告が必要な人)
参考:国税庁(令和8年4月源泉所得税の改正のあらまし)
参考:岡山市(収入金額と所得金額とは、意味が違うのですか?)
関連記事:ネットビジネスの税金と確定申告まとめ|無申告がバレる理由も解説
投げ銭にかかる税金を減らすために実施できる節税対策ってありますか?
投げ銭にかかる税金を減らすために実施できる節税対策として、経費の適正な計上や青色申告の活用などが挙げられます。

経費計上できるか判断に迷う費用がある場合や、青色申告の承認申請手続きのやり方がよくわからない場合は、配信者に強い税理士への相談も検討してみましょう。
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(所得税法第37条に規定する直接性に関する一考察)
参考:国税庁(No.2070 青色申告制度)
参考:国税庁(A1-8 所得税の青色申告承認申請手続)
参考:国税庁(No.2072 青色申告特別控除)
関連記事:VTuberが必要経費にできるもの一覧|節税のコツや副業バレ対策も解説
ライブ配信で得た副業収益は確定申告しないといけないんですか?
ライブ配信で得た副業収益は、所得金額が20万円を超えると確定申告が必要です。繰り返しになりますが、所得金額は以下のようにして計算します。
ライブ配信で得た副業収益 ー 経費 = 所得金額
参考:国税庁(No.1900 給与所得者で確定申告が必要な人)
参考:国税庁(所得税のしくみ)
参考:国税庁(No.2210 必要経費の知識)
参考:横浜市(市民税・県民税の申告について|よくある質問)
参考:墨田区(住民税の申告について)
関連記事:サラリーマン(会社員)の副業専門の税理士サービス【全国対応】
関連記事:副業の確定申告は税理士に相談!費用や副業バレ回避の方法も解説
関連記事:サラリーマンの副業に強い税理士に依頼するメリット・デメリットと選び方を徹底解説
主婦ライバーなんですが、確定申告のやり方を教えてもらいたいです!
- ライバー活動で得た収入の仕訳を行う
- 経費の仕訳を行う
- 所得控除や税額控除を受ける際に必要な書類を集める
- 収支内訳書を作成する(青色申告の場合は青色申告決算書)
- 確定申告書を作成する
- 納税地を所轄する税務署へ確定申告書を提出する
- 納税または還付の手続きを行う
確定申告のやり方がよくわからない主婦ライバーの方は、国税庁の確定申告書等作成コーナーの利用も検討してみましょう。
確定申告書等作成コーナーでは、画面の案内に沿って入力するだけで、確定申告書の作成からe-Taxによる送信まで行えます。
参考:国税庁(帳簿の記帳のしかた− 事業所得者用 −)
参考:国税庁(確定申告書等の様式・手引き等〔令和7年分の所得税及び復興特別所得税の確定申告分〕)
参考:国税庁(〔令和7年分 所得税及び復興特別所得税の確定申告の手引き〕申告書に添付・提示する書類)
参考:国税庁(申告と納税)
参考:国税庁(確定申告書等の作成)
関連記事:確定申告が全くわからない方へ|やり方や相談先について税理士が解説
関連記事:VTuberの確定申告のやり方から経費計上できる費用まで解説
関連記事:VTuberの税金に関する基礎知識から確定申告のやり方まで解説
ライバーの収入を確定申告するときに経費になるものを知りたいです!
確定申告で経費になるものは、ライバーの収入を得るために直接必要だと客観的に判断できる費用のみです。
- 撮影機材の購入費
- ライバー事務所に支払うマネジメント料
- 配信で使用する小道具やインテリアの購入費
- 打ち合わせの際にかかった会議室代や飲食代
- 配信で使用するゲーム機やゲームソフトの購入費
- グッズ制作費用や在庫を置くためのトランクルーム代
経費計上できるか判断に迷う費用がある場合は、ライバー(配信者)に強い税理士への相談も検討してみましょう。
ライバーの収入を確定申告する際に経費になるものについては、以下の記事でさらに詳しく解説しています。
関連記事:ライバーの経費になるもの一覧から確定申告しないでいてもバレる理由まで解説
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(所得税法第37条に規定する直接性に関する一考察)
【全国対応・無料】ご相談・法人化シミュレーション・見積もりはこちら
まとめ

今回は、配信者の方が税務調査の対象になりやすい理由から確定申告はいくらから必要かまで解説しました。
配信者の方が税務調査の対象になりやすい理由は、1件当たりの申告漏れ所得金額が高額な業種に該当するためです。
国税庁が発表した令和6事務年度の税務調査に関する報告によると、コンテンツ配信業は1件当たりの申告漏れ所得金額が高額な上位10業種のうち、7位に入っています。
引用:国税庁(令和6事務年度 所得税及び消費税調査等の状況 p.11)
また、配信者の方はインターネット取引を行う個人にも該当するため、下表のとおり、積極的に税務調査が実施されています。
引用:国税庁(令和6事務年度 所得税及び消費税調査等の状況 p.7)
配信者の方は税務調査の対象になりやすい傾向があるため、無申告の期間が長い場合や申告内容に不安がある場合は、配信者に強い税理士への相談も検討してみましょう。
なお、副業配信者の方は所得金額が20万円を超えると、専業配信者の方は所得金額が104万円を超えると、確定申告が必要です。
