
こんにちは、ライバーに強い税理士の植村拓真です。
税理士法人植村会計事務所では、投げ銭収入が増加しているライバーの方から、経費計上に関する以下のようなご相談をよくいただきます。
美容代って経費で落とせるんですか?

本記事を読んでいるライバーの方の中にも、同様の疑問を抱いている方がいらっしゃるのではないでしょうか。
そこで今回は、ライバーの投げ銭収入を確定申告する際に経費になるものについて、一覧形式で解説します。
【全国対応・無料】ご相談・法人化シミュレーション・見積もりはこちら

ライバーの投げ銭収入を確定申告する際に経費になるもの一覧

本項目では、ライバーの投げ銭収入を確定申告する際に経費になるものについて、一覧形式で解説します。
ライバーの投げ銭収入を確定申告する際に経費になるものは、主に以下のとおりです。
- 撮影用機材の購入費
- 配信活動で必要な衣装やメイク用品の購入費
- 配信で使用する小道具や背景用インテリアの購入費
- 打ち合わせの際に発生した会議室代や飲食代
- 屋外配信の際に発生した旅費交通費
- 配信で使用するゲーム機やゲームソフトの購入費
- ライバー事務所へ支払うマネジメント料
- プレゼント配信を行った際に発生した費用
- グッズ制作費や在庫保管のトランクルーム代
- 宣伝を目的とした他のライバーへの投げ銭
- 配信場所の家賃や水道光熱費、通信費
- 喉を守るための加湿器やのど飴の購入費
- 集客用のWebサイト制作費やネット広告費
それでは、ひとつずつ見ていきましょう。
撮影用機材の購入費
撮影用機材の購入費は、ライバーの投げ銭収入を確定申告する際に経費になるもののひとつです。
配信用のカメラやマイク、照明はライバーの投げ銭収入を得るために直接必要だと客観的に判断できるからです。
ただし、取得価額が10万円以上かつ1年以上使用できる撮影用機材は、減価償却が原則必要であるため、購入した年に費用の全額を経費計上できません。
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(No.2100 減価償却のあらまし)
参考:国税庁(主な減価償却資産の耐用年数表)
関連記事:VTuberが必要経費にできるもの一覧|節税のコツや副業バレ対策も解説
関連記事:YouTuberの経費とは何か?計上できる費用から仕訳で使う勘定科目まで解説
関連記事:SNSインフルエンサーが経費計上できるもの・できないものを解説
配信活動で必要な衣装やメイク用品の購入費
配信活動で必要な衣装やメイク用品の購入費も、ライバーの投げ銭収入を確定申告する際に経費になるもののひとつです。
たとえば、コスプレ配信用の衣装やウィッグ、特殊メイク用品などが該当します!
ただし、ライバー活動用に購入した衣装やメイク用品であっても、以下のようなものについては、税務調査で経費計上を否認されるおそれがあります。
- 普段着としても使える衣服
- 日常生活で使用する一般的な化粧品やスキンケア用品
確定申告の際に経費計上できるのは、ライバーの投げ銭収入を得るために直接必要だと客観的に判断できる費用のみです。
経費にできるか判断に迷う衣装代やメイク代がある場合は、ライバーに強い税理士への相談も検討してみましょう。
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(所得税法第37条に規定する直接性に関する一考察)
参考:国税不服審判所(平成26年5月22日裁決|公表裁決事例等の紹介)
関連記事:ライバーが税理士へ丸投げする際の費用相場|必要性や選び方も解説
関連記事:YouTuberの税理士費用の相場や安く抑える方法を経費とあわせて解説
関連記事:クリエイター向けの税理士の選び方|税務やインボイス制度の丸投げに対応
配信で使用する小道具や背景用インテリアの購入費
配信で使用する小道具や背景用インテリアの購入費も、ライバーの投げ銭収入を確定申告する際に経費になるもののひとつです。
| 分類 | 経費になるものの例 |
| 小道具 | ・お面 ・サンプラー ・スケッチブック ・手書きホワイトボード ・料理配信用の調理器具や食器 |
| 背景用インテリア | ・時計 ・ソファ ・観葉植物 ・間接照明 ・オープンラック |
ただし、配信用の小道具やインテリアをプライベートでも使用している場合は、合理的な割合で家事按分を行う必要があるため、費用の全額を経費計上できない点に注意しましょう。
家事按分とは、ライバーの投げ銭収入を得るために直接必要な割合だけ経費計上する会計処理です。
配信用の小道具やインテリアの購入費を家事按分する際は、ライバー活動で使用する時間や頻度などを基準に、合理的な割合を算出しましょう。
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(所得税法第37条に規定する直接性に関する一考察)
参考:国税不服審判所(平成26年5月22日裁決|公表裁決事例等の紹介)
関連記事:YouTuberが経費で落とすのはどこまでOK?収益化前の費用についても解説
打ち合わせの際に発生した会議室代や飲食代
打ち合わせに伴って発生した会議室代や飲食代も、ライバーの投げ銭収入を確定申告する際に経費になるもののひとつです。
ただし、ライバーの投げ銭収入を得るために直接必要だと合理的に説明できない場合は、税務調査で経費計上が否認されるおそれがあります。
税務調査が入った場合に備えて、打ち合わせの目的や相手、日時などをメモに残しておいて、領収書とあわせて保存しましょう。
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(所得税法第37条に規定する直接性に関する一考察)
関連記事:配信者が税務調査の対象になりやすい理由から確定申告はいくらから必要かまで解説
屋外配信の際に発生した旅費交通費
屋外配信の際に発生した以下のような旅費交通費も、ライバーの投げ銭収入を確定申告するうえで経費になるもののひとつです。
- 電車代
- バス代
- 新幹線代
- ホテル代
- 駐車場代
- タクシー代
- ガソリン代
- レンタカー代
- 高速道路料金
また、高級ホテルの宿泊代やグリーン車の料金は、税務調査で経費計上を否認されるリスクがあります。
「利益を圧縮するために、とりあえず高いホテルやグリーン車を使う」。
これは税務調査において否認されるリスクがある典型的なパターンです。税務署がチェックするのは、その支出が「売上を獲得するために直接必要だったか(事業関連性)」どうかです。… https://t.co/Jouko7FKOd
— 植村拓真|ネットビジネス・IT業の税理士 (@Takuma_Uemura_) May 28, 2026
繰り返しになりますが、確定申告の際に経費計上できるのは、ライバーの投げ銭収入を得るために直接必要だと客観的に判断できる費用のみです。
経費として認められるか判断に迷う旅費交通費がある場合は、ライバーに強い税理士への相談も検討してみましょう。
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(所得税法第37条に規定する直接性に関する一考察)
参考:確定申告書等作成コーナー(令和7年分よくある質問|青色申告決算書・収支内訳書|必要経費|旅費交通費|旅費交通費)
関連記事:TikTok(TikToker)に強い税理士の費用相場から選び方5選まで解説
関連記事:SNSインフルエンサーに強い税理士の費用相場から失敗しない選び方まで解説
関連記事:YouTuberに税務調査が入る仕組みと対策を徹底解説
配信で使用するゲーム機やゲームソフトの購入費
配信で使用するゲーム機やゲームソフトの購入費も、ライバーの投げ銭収入を得るために直接必要な費用に該当するため、確定申告する際に経費になるもののひとつです。
ただし、プライベートでもゲーム機で遊ぶ場合は、使用時間を基準に合理的な割合で家事按分する必要があるため、購入費の全額を経費にできません。
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(所得税法第37条に規定する直接性に関する一考察)
参考:国税不服審判所(平成26年5月22日裁決|公表裁決事例等の紹介)
関連記事:ライバーの経費になるもの一覧から確定申告しないでいてもバレる理由まで解説
関連記事:ネットビジネスの経費計上について顧問実績が豊富な税理士が徹底解説
関連記事:Twitchアフィリエイトで確定申告が必要なケースから会社にばれないやり方まで解説
【全国対応・無料】ご相談・法人化シミュレーション・見積もりはこちら
ライバー事務所へ支払うマネジメント料
ライバー事務所へ支払うマネジメント料も、投げ銭収入を確定申告する際に経費になるもののひとつです。
企業案件の紹介や配信活動のサポートを受けるうえでかかる費用であり、ライバーの収入を得るために直接必要だと客観的に判断できるためです。
ライバーの投げ銭収入を確定申告する際は、総収入金額で売上を計上するため、マネジメント料が天引きされた振込額のまま計上すると、過少申告につながるおそれがあります。
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(所得税法第37条に規定する直接性に関する一考察)
プレゼント配信を行った際に発生した費用
不特定多数の視聴者を対象に行ったプレゼント配信でかかった費用も、ライバーの投げ銭収入を確定申告するうえで経費になるもののひとつです。
認知拡大や視聴者の獲得につながるため、プレゼント配信でかかった費用は、ライバーの投げ銭収入を得るのに直接必要な支出として経費計上が認められます。
- プレゼントする景品の購入費
- 当選者へ発送する際の送料
- 梱包資材の購入費
なお、税務調査が入った場合に備えて、プレゼント配信のアーカイブを残しておき、経費計上の正当性を合理的に説明できる状態にしましょう。
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(所得税法第37条に規定する直接性に関する一考察)
参考:確定申告書等作成コーナー(令和7年分よくある質問|青色申告決算書・収支内訳書|必要経費|広告宣伝費|広告宣伝費)
グッズ制作費や在庫保管のトランクルーム代
グッズ制作費や在庫保管のトランクルーム代も、ライバーの投げ銭収入を確定申告する際に経費になるもののひとつです。
ただし、年末時点で売れ残っているグッズは、棚卸資産として計上する必要があるため、当年分の経費にはできない点に注意しましょう。
なお、在庫保管のトランクルーム代を年払いにしている場合は、年末までに債務の確定した金額のみを、当年分の経費として計上するのが原則です。
必要経費となる金額は、その年において債務の確定した金額(債務の確定によらない減価償却費などの費用もあります。)です。
つまり、その年に支払った場合でも、その年に債務の確定していないものはその年の必要経費になりませんし、逆に支払っていない場合でも、その年に債務が確定しているものはその年の必要経費になります。
引用:国税庁(No.2210 必要経費の知識)
年払いのトランクルーム代のうち、年末までに債務の確定していない分については、前払費用として資産計上したうえで、翌年に費用へ振り替えます。
前払費用は、一定の契約に従い、継続して役務の提供を受ける場合、いまだ提供されていない役務に対し支払われた対価をいう。従って、このような役務に対する対価は、時間の経過とともに次期以降の費用となるものであるから、これを当期の損益計算から除去するとともに貸借対照表の資産の部に計上しなければならない。
引用:公益財団法人 財務会計基準機構(企業会計審議会企業会計原則・同注解〔注5〕経過勘定項目について〔損益計算書原則一のAの2項〕)
売れ残った在庫や年払いした費用の会計処理がよくわからない場合は、ライバーに強い税理士への相談も検討してみましょう。
参考:J-Net21(いまある在庫の金額は、どうやって計算すればよいでしょうか?)
参考:J-Net21(棚卸しの目的とその重要性について教えてください。)
参考:中小企業庁(「棚卸資産」は、どのように取り扱いますか?)
宣伝を目的とした他のライバーへの投げ銭
宣伝を目的とした他のライバーへの投げ銭も、確定申告する際に経費になるもののひとつです。
認知拡大を目的に行った他のライバーへの投げ銭は、収入を得るために直接必要な費用として経費計上が認められる傾向があります!
税務調査が入った場合に備えて、投げ銭を行った目的や相手、日時などをメモに残しておき、経費計上の正当性を合理的に説明できる状態にしましょう。
他のライバーへの投げ銭について事業上の必要性を説明できなければ、個人的な交流とみなされて経費計上が否認されるおそれがあります。
他のライバーへの投げ銭が経費として認められるか判断に迷う場合は、ライバーに強い税理士への相談も検討してみましょう。
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(所得税法第37条に規定する直接性に関する一考察)
参考:確定申告書等作成コーナー(令和7年分よくある質問|青色申告決算書・収支内訳書|必要経費|広告宣伝費|広告宣伝費)
配信場所の家賃や水道光熱費、通信費
配信場所の家賃や水道光熱費、通信費も、ライバーの投げ銭収入を確定申告する際に経費になるもののひとつです。
ただし、配信場所が自宅のケースでは、合理的な割合で家事按分を行う必要があるため、家賃や水道光熱費などを全額経費にできない点に注意しましょう。
家事按分を行う際は、下表のような基準を用いて、合理的な割合を算出します。
| 項目 | 家事按分の基準 |
| 家賃 | 床面積 |
| 水道光熱費 | 使用量または使用時間 |
| 通信費 |
家事按分の割合が適切かどうか判断に迷う場合は、ライバーに強い税理士への相談も検討してみましょう。
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(所得税法第37条に規定する直接性に関する一考察)
参考:確定申告書等作成コーナー(令和7年分よくある質問|青色申告決算書・収支内訳書|必要経費|地代家賃|地代家賃)
参考:確定申告書等作成コーナー(令和7年分よくある質問|青色申告決算書・収支内訳書|必要経費|水道光熱費|水道光熱費)
参考:確定申告書等作成コーナー(令和7年分よくある質問|青色申告決算書・収支内訳書|必要経費|通信費|通信費)
参考:国税不服審判所(平成26年5月22日裁決|公表裁決事例等の紹介)
関連記事:家賃はどこまで経費にできる?個人事業主・法人にわけて解説
関連記事:顧問税理士とは?顧問契約の必要性・メリットや注意点を解説
関連記事:顧問税理士はどこまでやってくれる?費用相場や丸投げの範囲・メリットまで解説
喉を守るための加湿器やのど飴の購入費
喉を守るための加湿器やのど飴の購入費も、ライバーの投げ銭収入を確定申告する際に経費になるもののひとつです。
上記の理由から、配信場所に置く加湿器や本番前になめるのど飴の購入費は、投げ銭収入を得るために直接必要な費用として認められる傾向があります。
ただし、プライベートでも使用したり消費したりしている場合は、合理的な割合で家事按分を行う必要があるため、加湿器やのど飴の購入費を全額経費にできません。
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(所得税法第37条に規定する直接性に関する一考察)
参考:国税不服審判所(平成26年5月22日裁決|公表裁決事例等の紹介)
集客用のWebサイト制作費やネット広告費
集客用のWebサイト制作費や以下のようなネット広告費も、ライバーの投げ銭収入を確定申告する際に経費になるもののひとつです!
- X広告
- LINE広告
- YouTube広告
- Facebook広告
- Instagram広告
- リスティング広告
Webサイトの開設やネット広告の出稿は、認知拡大や視聴者の獲得につながるため、ライバーの投げ銭収入を得るのに直接必要な費用として経費計上が認められます。
なお、Webサイトの制作に伴って良質なドメインを20万円以上で買い取った場合は、繰延資産として計上したうえで、5年間にわたって償却するのが原則的な取り扱いです。
自社サイト用に他社の良質なドメインを100万円で買い取った。
これ、今年の経費でしょうか、それとも資産になるでしょうか。
実はビジネスのスピードに税法が追いついておらず、明文規定がないんです。… pic.twitter.com/AbExmrxLA6— 植村拓真|ネットビジネス・IT業の税理士 (@Takuma_Uemura_) June 3, 2026
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(所得税法第37条に規定する直接性に関する一考察)
参考:国税庁(Ⅱ 繰延資産の範囲について)
参考:国税庁(繰延資産〔第20号関係〕)
参考:国税庁(繰延資産の償却費の計算〔令第137条関係〕)
参考:国税庁(少額の繰延資産〔令第139条の2関係〕)
参考:確定申告書等作成コーナー(令和7年分よくある質問|青色申告決算書・収支内訳書|必要経費|広告宣伝費|広告宣伝費)
【全国対応・無料】ご相談・法人化シミュレーション・見積もりはこちら
ライバーの投げ銭収入はいくらから確定申告が必要?

本項目では、ライバーの投げ銭収入はいくらから確定申告が必要かについて、以下の点に分けて解説します。
- 所得金額が104万円を超える専業フリーライバーは確定申告が必要
- 事務所や企業に所属して給与をもらっている専業ライバーは確定申告が原則不要
- 副業ライバーは所得金額が20万円を超えると確定申告が必要
- パートをしているライバーは副業所得が20万円を超えたら確定申告が必要
- ライバーの投げ銭収入があっても確定申告が不要なケース
それでは、順番に見ていきましょう。
所得金額が104万円を超える専業フリーライバーは確定申告が必要
令和8年分の所得金額が104万円を超える専業フリーライバーの方は、確定申告が必要です。
所得金額とは、ライバーの投げ銭収入から必要経費を差し引いた金額を指します。
ライバーの投げ銭収入 ー 必要経費 = 所得金額
104万円(所得金額)ー 104万円(基礎控除額)= 0円(課税所得金額)

引用:国税庁(所得税のしくみ)
所得金額の求め方がよくわからない場合や、確定申告が必要かどうかの判断に迷う場合は、ライバーに強い税理士への相談も検討してみましょう。
参考:国税庁(確定申告が必要な方)
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(令和8年4月源泉所得税の改正のあらまし)
参考:岡山市(収入金額と所得金額とは、意味が違うのですか?)
関連記事:VTuberの確定申告はいくらから必要?無申告がバレる理由も解説
関連記事:YouTuberの確定申告はいくらから必要かの判断基準から副業がバレないやり方まで解説
関連記事:TikTok収益の確定申告はいくらから必要?やり方から無申告がバレる理由まで解説
事務所や企業に所属して給与をもらっている専業ライバーは確定申告が原則不要
事務所や企業に所属して給与をもらっている専業ライバーの方は、原則として、確定申告を行う必要はありません。
原則、ライバー事務所や企業と雇用契約を結んでいる場合は、年末調整の対象となるためです。
ただし、給与の収入金額が年間2,000万円を超える専業ライバーの方は、年末調整の対象から外れるため、確定申告を行わなければなりません。
参考:国税庁(No.2665 年末調整の対象となる人)
参考:国税庁(No.1900 給与所得者で確定申告が必要な人)
副業ライバーは所得金額が20万円を超えると確定申告が必要
所得金額が20万円を超える副業ライバーの方は、確定申告が必要です。
なお、勤務先に配信活動がバレたくない副業ライバーの方は、投げ銭収入にかかる個人住民税を自分で納付するようにしましょう。
「会社に副業がバレないか心配」
そんな方は確定申告時に、住民税の支払いは「自分で納付(普通徴収)」を選択しましょう。「給与から差し引き(特別徴収)」を選ぶと、会社に通知がいくので副業がバレます。一方、普通徴収を選択すれば会社に通知がいかないので、副業がバレる心配はありません。— 植村拓真|ネットビジネス・IT業の税理士 (@Takuma_Uemura_) July 3, 2021
特別徴収を選択してしまうと、ライバーの投げ銭収入にかかる個人住民税が、本業の給与から天引きされるようになるため、勤務先に配信活動がバレるおそれがあります。

引用:総務省(納税義務者用の特別徴収税額決定通知書の記載内容の秘匿)
参考:国税庁(No.1900 給与所得者で確定申告が必要な人)
参考:東京都主税局(個人住民税と特別徴収について)
関連記事:サラリーマン(会社員)の副業専門の税理士サービス【全国対応】
関連記事:サラリーマンの副業に強い税理士に依頼するメリット・デメリットと選び方を徹底解説
関連記事:副業の確定申告は税理士に相談!費用や副業バレ回避の方法も解説
【全国対応・無料】ご相談・法人化シミュレーション・見積もりはこちら
パートをしているライバーは副業所得が20万円を超えたら確定申告が必要
パートやアルバイトをしている場合は、ライバー活動で得た副業の所得金額が20万円を超えると、確定申告が必要です。
繰り返しになりますが、所得金額とは、ライバーの投げ銭収入から必要経費を差し引いた金額を指します。
ライバーの投げ銭収入 ー 必要経費 = 所得金額
確定申告のやり方がよくわからない場合は、ライバーに強い税理士への相談も検討してみましょう。
参考:国税庁(No.1900 給与所得者で確定申告が必要な人)
参考:国税庁(所得税のしくみ)
参考:国税庁(No.2210 必要経費の知識)
参考:岡山市(収入金額と所得金額とは、意味が違うのですか?)
参考:横浜市(市民税・県民税の申告について|よくある質問)
参考:墨田区(住民税の申告について)
ライバーの投げ銭収入があっても確定申告が不要なケース
- 所得金額が20万円以下の副業ライバーの方
- 所得金額が104万円以下の専業フリーライバーの方
- 事務所や企業と雇用契約を結んで給与をもらっている専業ライバーの方
- 事務所や企業と業務委託契約を結んでいる所得金額が104万円以下の専業ライバーの方
繰り返しになりますが、所得金額はライバーの投げ銭収入から必要経費を差し引いて計算します。
ライバーの投げ銭収入 ー 必要経費 = 所得金額
なお、確定申告が不要な専業フリーライバーの方や副業ライバーの方は、お住まいの市区町村への個人住民税の申告が必要なため、忘れずに手続きを行いましょう。
参考:国税庁(確定申告が必要な方)
参考:国税庁(No.1900 給与所得者で確定申告が必要な人)
参考:国税庁(No.2665 年末調整の対象となる人)
参考:国税庁(所得税のしくみ)
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(令和8年4月源泉所得税の改正のあらまし)
参考:岡山市(収入金額と所得金額とは、意味が違うのですか?)
参考:横浜市(市民税・県民税の申告について|よくある質問)
参考:墨田区(住民税の申告について)
参考:富里市(確定申告と住民税〔市民税・県民税〕申告は何が違うのですか?)
【全国対応・無料】ご相談・法人化シミュレーション・見積もりはこちら
ライバーの投げ銭収入を確定申告する際の注意点

本項目では、ライバーの投げ銭収入を確定申告する際の注意点について解説します。
ライバーの投げ銭収入を確定申告する際に注意すべき点は、主に以下のとおりです。
- 振込額をそのまま売上として計上しない
- 振込手数料を忘れずに経費計上する
- 源泉徴収税額を忘れずに確定申告書へ記載する
- 事務所と業務委託契約を結んでいる専業ライバーは確定申告が原則必要
- 経費計上した費用のレシートは一定期間の保存が必要
- 白色申告は青色申告と比べると節税面で不利
- 所得控除や税額控除を漏れなく適用する
それでは、ひとつずつ見ていきましょう。
振込額をそのまま売上として計上しない
繰り返しになりますが、ライバーの投げ銭収入を確定申告する際は、総収入金額で売上を計上するため、実際に振り込まれた金額をそのまま計上しないように注意しましょう。
振込額 + 各種手数料 + 源泉所得税 = 総収入金額
各種手数料や源泉所得税が差し引かれた振込額を、そのまま売上として計上すると、総収入金額との差額分が申告漏れとなるため注意が必要です。
なお、申告漏れが判明した場合は、過少申告加算税や延滞税を課されるおそれがあります。
売上の集計方法がよくわからない場合や、投げ銭収入の申告漏れによる追徴課税を避けたい場合は、ライバーに強い税理士への依頼も検討してみましょう。
参考:国税庁(No.2026 確定申告を間違えたとき)
参考:国税庁(No.9205 延滞税について)
参考:財務省(加算税制度の概要①〔基本情報〕)
関連記事:【個人事業主・法人対応】確定申告を税理士に丸投げする費用相場やメリット・デメリットを解説
振込手数料を忘れずに経費計上する
ライバーの投げ銭収入を確定申告する際は、報酬の受け取り時に負担した振込手数料を忘れずに経費計上しましょう。
また、報酬から差し引かれるプラットフォーム手数料も、経費として計上できます。
なお、振込手数料やプラットフォーム手数料を経費計上する際は、勘定科目に支払手数料を使用するのが一般的です。
源泉徴収税額を忘れずに確定申告書へ記載する
ライバーの投げ銭収入から所得税が天引きされている場合は、源泉徴収税額を忘れずに確定申告書へ記載しましょう。
確定申告では、算出した所得税額から源泉徴収税額を差し引いて納付税額を計算するため、納めすぎた所得税の還付を受けられるケースもあります。
所得税等の確定申告は、1月1日から12月31日までの1年間に生じた全ての所得の金額とそれに対する所得税等の額を計算し、申告期限までに確定申告書を提出して、源泉徴収された税金や予定納税で納めた税金などとの過不足を精算する手続です。
引用:国税庁(所得税等の確定申告とは)
(前略)給与等から源泉徴収された所得税額や予定納税をした所得税額が年間の所得金額について計算した所得税額よりも多いときは、確定申告をすることによって、納め過ぎの所得税の還付を受けることができます。
引用:国税庁(No.2030 還付申告)
事務所と業務委託契約を結んでいる専業ライバーは確定申告が原則必要
繰り返しになりますが、事務所と業務委託契約を結んでいる専業ライバーの方は、年末調整の対象に含まれないため、投げ銭収入をご自身で確定申告する必要があります。
なお、令和8年分の確定申告を行う必要があるのは、投げ銭収入から必要経費を差し引いた所得金額が、104万円を超える専業ライバーの方です。
参考:国税庁(No.2665 年末調整の対象となる人)
参考:国税庁(確定申告が必要な方)
参考:国税庁(所得税のしくみ)
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(令和8年4月源泉所得税の改正のあらまし)
参考:岡山市(収入金額と所得金額とは、意味が違うのですか?)
関連記事:確定申告を税理士に丸投げするとはどこまで?個人向けに解説
関連記事:確定申告の丸投げがフリーランスに必要なケースと費用相場を解説
【全国対応・無料】ご相談・法人化シミュレーション・見積もりはこちら
経費計上した費用のレシートは一定期間の保存が必要
経費計上した費用のレシートは、一定期間の保存が必要なため、確定申告が終わった直後に破棄しないように注意しましょう。
レシートの保存期間は、青色申告の場合は原則7年間、白色申告の場合は5年間です。
経費計上した費用のレシートを保存していないと、税務調査で経費計上を否認されるおそれがあるため注意が必要です。
領収書やレシートなどの証憑書類を紛失した場合や、そもそも発行されなかった場合には、出金伝票に内容をメモして保管しておきましょう。
出金伝票は、会社から現金が出ていく取引を記録するための書類で、支払いの事実を証明する書類としても使用できます。… pic.twitter.com/ezekeHQcsf
— 植村拓真|ネットビジネス・IT業の税理士 (@Takuma_Uemura_) November 14, 2025
白色申告は青色申告と比べると節税面で不利
ライバーの投げ銭収入を白色申告で確定申告する場合は、青色申告と比べると節税面で不利です。
青色申告には以下のような税制上の優遇措置が設けられていますが、白色申告では受けられません。
1. 最大65万円までの青色申告特別控除が受けられる
2. 家族への給与を全額経費に算入できる
3. 赤字の場合の損失を3年間繰り越すことができる(後略)
引用:J-Net21(青色申告とはどのようなものですか?メリットは何でしょうか?)
なお、青色申告を活用するには、ライバーの投げ銭収入が事業所得に該当していて、納税地を所轄する税務署長から青色申告の承認を受けている必要があります。
青色申告への切り替え手続きについては、以下の動画で詳しく解説しています。
青色申告の承認申請手続きがよくわからない場合は、ライバーに強い税理士への相談も検討してみましょう。
参考:国税庁(No.2070 青色申告制度)
参考:国税庁(A1-8 所得税の青色申告承認申請手続)
関連記事:VTuberに強い税理士が失敗しない選び方から費用相場まで徹底解説
所得控除や税額控除を漏れなく適用する
所得控除は所得金額から差し引かれるため、課税所得金額を抑えられます。一方、税額控除は算出された所得税額から差し引かれるため、納付税額を減らせます。
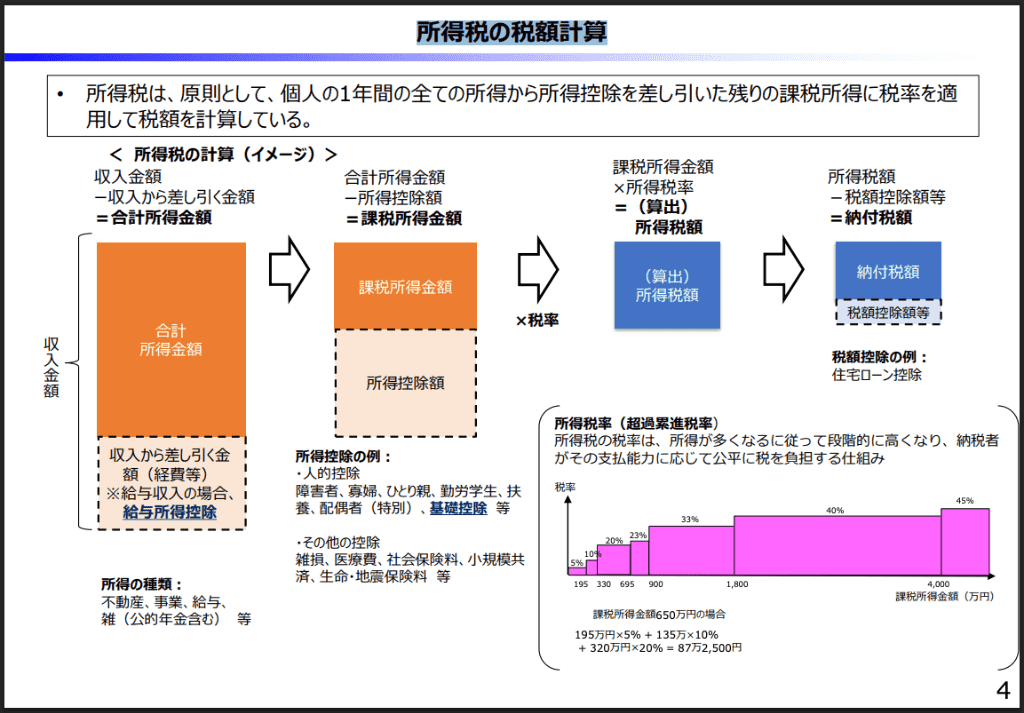
引用:内閣府ホームページ(説明資料〔個人所得課税について〕p.4)
ライバーの方が受けられる代表的な所得控除や税額控除は、下表のとおりです。
| ケース | 受けられる所得控除や税額控除 |
| 自分や家族の社会保険料を支払っている | 社会保険料控除 |
| 生命保険料を支払っている | 生命保険料控除 |
| 小規模企業共済やiDeCoの掛金を支払っている | 小規模企業共済等掛金控除 |
| 自分や家族の医療費を支払っている | 医療費控除 |
| 学生である | 勤労学生控除 |
| 生計を一にする配偶者がいる | 配偶者控除または配偶者特別控除 |
| 生計を一にする親族がいる | 扶養控除または特定親族特別控除 |
| マイホームを購入した | 住宅ローン控除 |
参考:国税庁(所得税のしくみ)
参考:国税庁(No.1100 所得控除のあらまし)
参考:国税庁(No.1200 税額控除)
参考:国税庁(マイホームを持ったとき)
【全国対応・無料】ご相談・法人化シミュレーション・見積もりはこちら
ライバーの投げ銭収入を確定申告する際に経費になるものに関するよくある質問
最後に、ライバーの投げ銭収入を確定申告する際に経費になるものに関するよくある質問をご紹介します。内容は随時追記します。
ライバーの投げ銭収入を確定申告しないでいても、税務署にバレるんですか?
報酬の支払い元が税務署へ提出する支払調書の情報から、ライバーの投げ銭収入を確定申告しないでいるのがバレるケースは少なくありません。
動画投稿者や配信者の方で「無申告はばれない、周りも申告していない」と考える方が多いのですが、無申告はあっさりばれます。稼ぎが数万〜数十万円で大きく稼いでいない方でもです。無申告はすぐに指摘されず、数年後に突然調査の連絡が入るケースもあります。後悔する前に正しく申告しましょう。 https://t.co/4xMK6s09h4
— 植村拓真|ネットビジネス・IT業の税理士 (@Takuma_Uemura_) July 20, 2025
なお、ライバーの投げ銭収入を確定申告しないでいるのが税務署にバレると、無申告加算税や延滞税が課されるおそれがあります。
投げ銭収入を確定申告しないまま放置している期間が長い場合は、ライバーに強い税理士への相談も検討してみましょう。
参考:国税庁(No.7400 法定調書の提出義務者)
参考:国税庁(No.7431 「報酬、料金、契約金及び賞金の支払調書」の提出範囲と提出枚数等)
参考:国税庁(F1-3 報酬、料金、契約金及び賞金の支払調書)
参考:国税庁(No.2024 確定申告を忘れたとき)
関連記事:ライバーの収入を確定申告しないのがバレる理由からやり方まで解説
関連記事:ライバーの収入を確定申告しないと税務調査の対象になりやすい理由
関連記事:投げ銭にかかる税金を確定申告しないでいるライバーが税務署にバレる理由
ライバーの投げ銭収入を確定申告するときのやり方や書き方を教えてください!
- ライバーの投げ銭収入や経費になるものの仕訳を行う
- 所得控除や税額控除の適用を受ける際に必要な書類を集める
- 確定申告書を作成する
- 納税地を所轄する税務署へ確定申告書を提出する
- 納税または還付の手続きを行う
なお、白色申告の場合は収支内訳書を、青色申告の場合は青色申告決算書を、確定申告書とあわせて提出する必要があります。
確定申告書や収支内訳書、青色申告決算書の書き方については、国税庁のホームページをご参照ください。
確定申告のやり方や書き方がよくわからない場合は、ライバーに強い税理士への相談も検討してみましょう。
参考:国税庁(帳簿の記帳のしかた− 事業所得者用 −)
参考:国税庁(〔令和7年分 所得税及び復興特別所得税の確定申告の手引き〕申告書に添付・提示する書類)
参考:国税庁(申告と納税)
関連記事:確定申告が全くわからない方へ|やり方や相談先について税理士が解説
関連記事:VTuberの確定申告のやり方から経費計上できる費用まで解説
関連記事:VTuberの税金に関する基礎知識から確定申告のやり方まで解説
ライバーの投げ銭収入って確定申告書の種目欄になんて書けばいいんですか?
確定申告書の種目欄の書き方に厳格な決まりはないため、ライバー活動で得た投げ銭収入だとわかる表現で記載すれば問題ありません。
- 投げ銭収入
- ライバー収入
- ライブ配信報酬
なお、複数の収入源を持っていて、確定申告書の種目欄に書ききれないライバーの方は、所得の内訳書を使用しましょう。
参考:国税庁(確定申告書等の様式・手引き等〔令和7年分の所得税及び復興特別所得税の確定申告分〕)
参考:国税庁(所得の内訳書 書き方)
ライバーの投げ銭収入を確定申告すると扶養から外れてしまうんですか?
ライバーの投げ銭収入を確定申告すると、必ずしも扶養から外れるわけではありません。
扶養から外れるかどうかについては、所得金額や収入金額で決まりますが、社会保険上と税制上では基準が異なる点に注意しましょう。
原則、年間の見込み収入額が130万円以上の場合は、社会保険上の扶養から外れます。
なお、19歳以上23歳未満のライバーの方については、年間の見込み収入額が150万円以上になると、社会保険上の扶養から外れます!
一方、税制上の扶養から外れる基準については、下表のとおりです。
| 区分 | 税制上の扶養から外れる基準 |
| 同一生計配偶者 | 合計所得金額が62万円を超える |
| 扶養親族 | |
| ひとり親の生計を一にする子 | 総所得金額等が62万円を超える |
| 特定親族 | 合計所得金額が123万円を超える |
| 配偶者特別控除の対象となる配偶者 | 合計所得金額が133万円を超える |
参考:国税庁(令和8年4月源泉所得税の改正のあらまし)
参考:国税庁(No.1191 配偶者控除)
参考:国税庁(No.1180 扶養控除)
参考:国税庁(No.1171 ひとり親控除)
参考:国税庁(No.1177 特定親族特別控除)
参考:国税庁(No.1195 配偶者特別控除)
参考:確定申告書等作成コーナー(合計所得金額とは)
参考:確定申告書等作成コーナー(総所得金額等とは)
参考:財務省(令和8年度税制改正の大綱〔1/9〕)
参考:日本年金機構(従業員〔健康保険・厚生年金保険の被保険者〕が家族を被扶養者にするとき、被扶養者に異動があったときの手続き)
参考:厚生労働省(○収入がある者についての被扶養者の認定について)
TikTokライバーの投げ銭収入を確定申告するときに美容代って経費にできますか?
TikTokライバーの投げ銭収入を得るために直接必要だと客観的に判断できる場合は、美容代を経費にできます。
美容院代・化粧品代・エステ代って、経費計上できなさそうでできるんですよね。一見するとプライベートで使っている費用ですが、HPやパンフレットなどの写真撮影、セミナー開催、大きな商談の準備など、仕事で使ったものであれば経費計上できます。保守的になって経費処理しないのはもったいないです! pic.twitter.com/xtTxiJd0Jv
— 植村拓真|ネットビジネス・IT業の税理士 (@Takuma_Uemura_) May 24, 2021
TikTokライバーの投げ銭収入を確定申告する際に、美容代が経費として認められる基準について、以下の記事でさらに詳しく解説しています。
関連記事:ライバーの美容代は経費にできる?美容院代やネイル代についても解説
参考:国税庁(No.2210 必要経費の知識)
参考:国税庁(所得税法第37条に規定する直接性に関する一考察)
参考:国税不服審判所(平成26年5月22日裁決|公表裁決事例等の紹介)
【全国対応・無料】ご相談・法人化シミュレーション・見積もりはこちら
ライバーの投げ銭収入って雑所得で確定申告すればいいんですか?
記帳と帳簿書類の保存を行っていない場合は、ライバーの投げ銭収入を雑所得として確定申告するのが原則です。
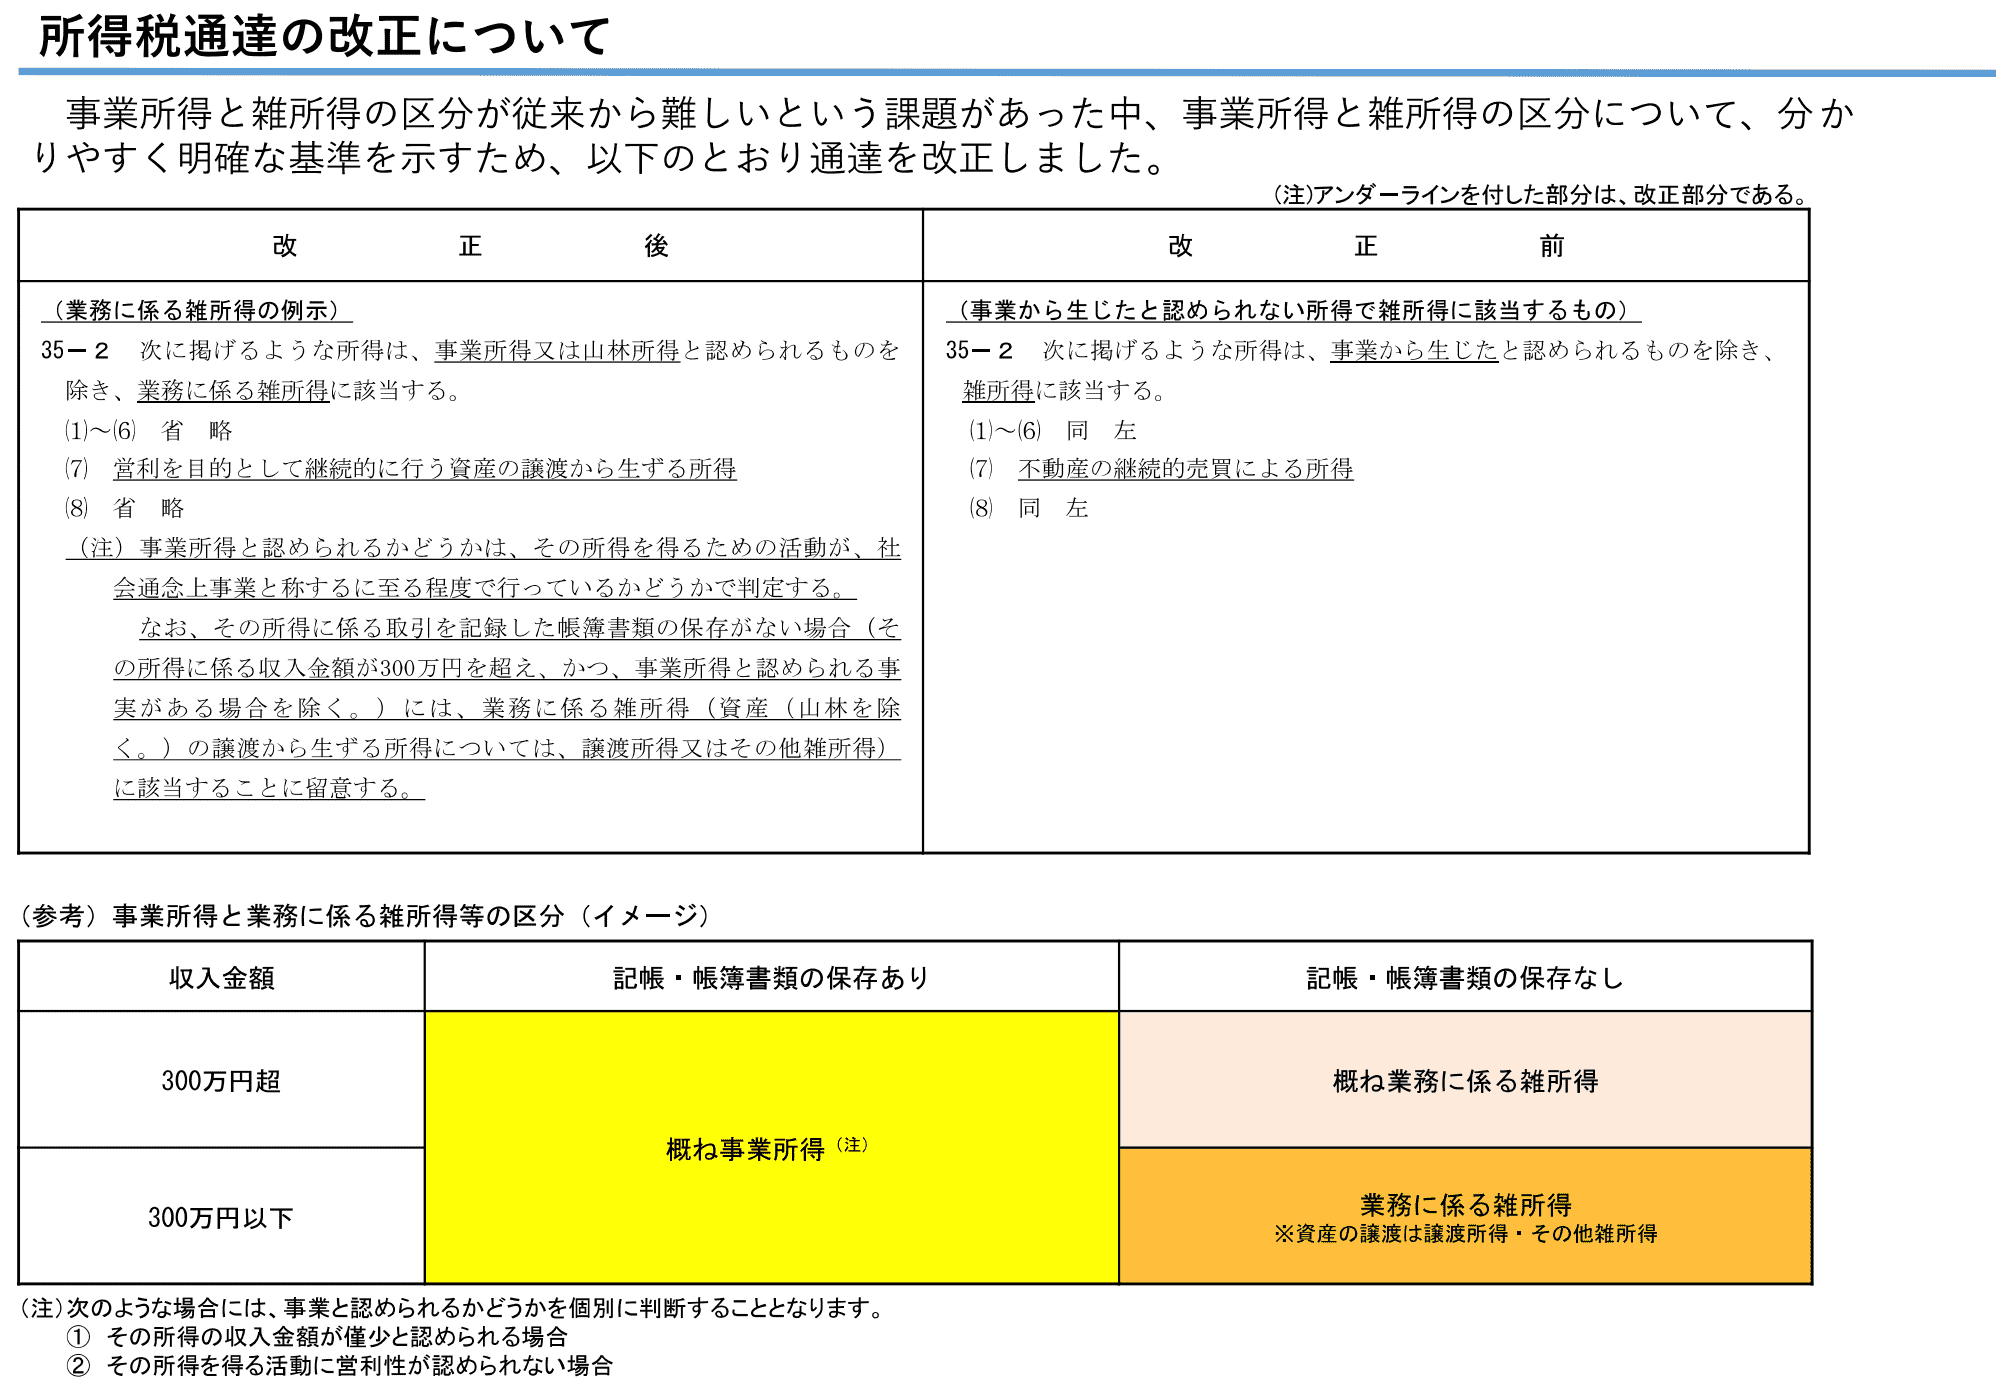
なお、ライバーの投げ銭収入が雑所得に区分される場合は、青色申告を利用できない点に注意しましょう。
参考:国税庁(「所得税基本通達の制定について」の一部改正について〔法令解釈通達〕)
参考:国税庁(記帳や帳簿等保存・青色申告)
参考:国税庁(No.1350 事業所得の課税のしくみ)
参考:国税庁(No.1500 雑所得)
参考:国税庁(No.2070 青色申告制度)
【全国対応・無料】ご相談・法人化シミュレーション・見積もりはこちら
まとめ

今回は、ライバーの投げ銭収入を確定申告する際に経費になるものについて、一覧形式で解説しました。
ライバーの投げ銭収入を確定申告する際に経費になるものは、主に以下のとおりです。
- 撮影用機材の購入費
- 配信活動で必要な衣装やメイク用品の購入費
- 配信で使用する小道具や背景用インテリアの購入費
- 打ち合わせの際に発生した会議室代や飲食代
- 屋外配信の際に発生した旅費交通費
- 配信で使用するゲーム機やゲームソフトの購入費
- ライバー事務所へ支払うマネジメント料
- プレゼント配信を行った際に発生した費用
- グッズ制作費や在庫保管のトランクルーム代
- 宣伝を目的とした他のライバーへの投げ銭
- 配信場所の家賃や水道光熱費、通信費
- 喉を守るための加湿器やのど飴の購入費
- 集客用のWebサイト制作費やネット広告費
経費を適切に活用すれば、課税所得金額を抑えられるため、税負担の軽減につながります。
